Alışverişte Bütünleşik Sigorta Dönemi Başladı: Telefon, Beyaz Eşya ve Evcil Hayvanlar Yeni Kapsamda


 Tepki Ver
Türkiye’de tüketicilere sunulan ek sigorta paketlerinde köklü bir değişiklik yaşanıyor. 12 Kasım 2026 tarihli Resmi Gazete’de yayımlanan “Bütünleşik Sigortalar Hakkında Yönetmelik”, mağazalar ve elektronik ticaret platformları için yeni bir çerçeve çiziyor. Telefon, bilgisayar, televizyon, beyaz eşya ve hatta evcil hayvanlar için sunulan sigortaların kapsamı, ücretlendirilmesi ve iptal koşulları yeniden tanımlandı.
Yeni Yönetmeliğin Temel İlkeleri
SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu) tarafından hazırlanan yönetmelik, ürün ve hizmet satışıyla birlikte sunulan sigortaların kapsamını, ücretlerini, süresini ve iptal koşullarını netleştiriyor. Mağazalar ve e‑ticaret siteleri hâlâ tüketicilere ek sigorta teklif edebilecek, ancak bu teklif zorlama şartı haline getirilemeyecek.
Tüketici Haklarında Önemli Değişiklikler
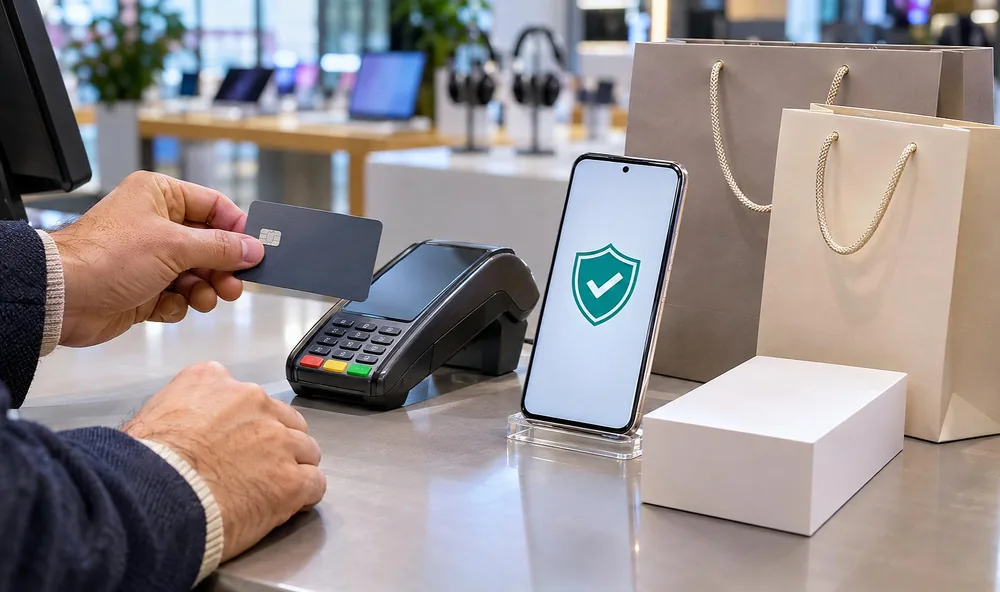
Yönetmeliğin en dikkat çeken maddelerinden biri, sigorta yaptırmanın alışverişin zorunlu bir şartı olmaması. Tüketici, telefon ya da beyaz eşya alırken kendisine sunulan ek sigorta paketini reddedebilecek ve bu reddin ürün fiyatına yansıması yasaktır. Örneğin, bir mağazada telefon satışı sırasında ek ekran koruma sigortası teklifi yapılabilir, ancak müşteri bu teklifi reddettiğinde telefonun satış fiyatına ekstra bir ücret eklenemez.
Prim ve Süre Üzerindeki Sınırlamalar
Yeni düzenleme, yıllık brüt prim tutarına bir üst sınır getiriyor. Bu sınır, teminatın başladığı takvim yılının ilk altı ayında geçerli olan aylık brüt asgari ücret tutarını aşamaz. SEDDK, ürün ya da hizmet türüne göre bu limiti yarıya kadar düşürme ya da iki katına kadar artırma yetkisine sahip. Sigorta teminatı en fazla 2 yıl sürebilecek; uzatılmış garanti teminatı olan ürünlerde süre, garanti dönemiyle uyumlu şekilde uzatılabilecek.
Kapsam Genişlemesi ve Hariç Tutulan Sigortalar
Yönetmelik yalnızca elektronik ürünleri kapsamakla sınırlı kalmıyor. Aşağıdaki risk grupları için de bütünleşik sigorta sunulabilecek:
- Telefon, bilgisayar ve beyaz eşya gibi ürünlerin kırılması, kaybolması, çalınması, yanması veya arızalanması.
- Ev hayvanlarının hastalanması, çalınması veya kaybolması.
- Seyahat, ulaşım ve konaklama işlemlerinin iptali veya kesintiye uğraması.
- Konser, etkinlik ve organizasyonların iptali.
- Abonelik ve fatura ödemeleriyle bağlantılı riskler.
- Siber güvenlikle ilgili riskler.
- Kısa süreli araç kiralama hizmetlerine bağlı riskler.
- Vize ve ikamet izni başvurularında gerekli sigortalar.
- Belirli e‑ticaret platformları üzerinden verilen bireysel kredilere bağlı bazı sigortalar.
Öte yandan, zorunlu sigortalar, konut ve iş yeri sigortaları, zorunlu deprem sigortası, tarım sigortaları, birikim içeren sigortalar, inşaat ve montaj, nakliyat, hukuksal koruma ve finansal kayıp sigortaları yönetmelik kapsamında yer almıyor. Ayrıca sağlık, hayat, ferdi kaza, sorumluluk ve araç sigortaları da belirli istisnalar dışında bütünleşik sigorta kapsamına dahil edilmemiş.
Ürün İadesi ve Sigorta Otomatik Sonlanması
Yönetmelikte, tüketicinin ürün iade, cayma, fesih ya da iptal haklarını kullandığında bağlantılı sigorta sözleşmesinin kendiliğinden sona ereceği açıkça belirtiliyor. Bu durumda tüketiciden tazminat veya cezai şart talep edilemez. Örneğin, ek sigortayla satın alınan bir telefon iade edildiğinde, telefonla ilgili sigorta da otomatik olarak sona erer.
Fatura ve Bilgilendirme Şartları
Sigorta primi ile ürün fiyatı aynı anda tahsil edildiğinde, prim tutarı fatura üzerinde ayrı ayrı gösterilecektir. Prim ayrı tahsil edildiğinde ise tüketiciye basılı ya da elektronik makbuz verilecek. Sigorta şirketinin unvanı, iletişim bilgileri, prim tutarı ve teminatın kapsamı tüketiciye bildirilmeli; uzaktan yapılan işlemlerde kimlik doğrulaması ve güvenli onay prosedürleri uygulanmalıdır.
Piyasa ve Ekonomik Etkileri
Bu düzenleme, tüketici odaklı bir yaklaşımı destekleyerek satış fiyatlarını yapay olarak yükseltme riskini ortadan kaldırıyor. Şirketler, sigorta primlerini asgari ücret sınırı çerçevesinde tutmak zorunda kalacakları için fiyatlandırma stratejileri yeniden şekillenecek. Ayrıca, yeni kapsama alanları (evcil hayvan, seyahat, siber riskler) sigorta şirketlerine yeni pazar fırsatları sunacak, rekabeti artırarak sektörde inovasyonu teşvik edecek.
Uygulama Süreci ve Bildirim Yükümlülüğü
Bütünleşik sigorta sunmak isteyen yetkili kuruluşlar, faaliyete başlamadan en az bir ay önce SEDDK’ya bildirimde bulunmak zorundadır. SEDDK, gerekli gördüğü durumlarda uygulamanın değiştirilmesini talep edebilir. Bu süreç, yeni yönetmeliğin 12 Kasım 2026’da yürürlüğe girmesiyle birlikte, mağazalar ve online platformlarda sunulan ek sigortaların satışından iptaline kadar birçok adımı yeni kurallara bağlamaktadır.
Sonuç olarak, tüketicilerin sigorta tercihleri üzerindeki kontrol artarken, sigorta şirketleri ve perakendeciler yeni sınırlamalar ve genişletilmiş kapsama alanları çerçevesinde iş modellerini yeniden gözden geçirecek. Bu dönüşüm, hem tüketici haklarını güçlendirecek hem de sigorta sektöründe daha şeffaf ve rekabetçi bir ortam yaratacaktır.
 Tepki Ver