AB, Türk Çelik Ürünlerine %3‑%7.8 Anti‑Damping Vergisi Uyguluyor: Sektörel Etkiler ve Gelecek Beklentileri


 Tepki Ver
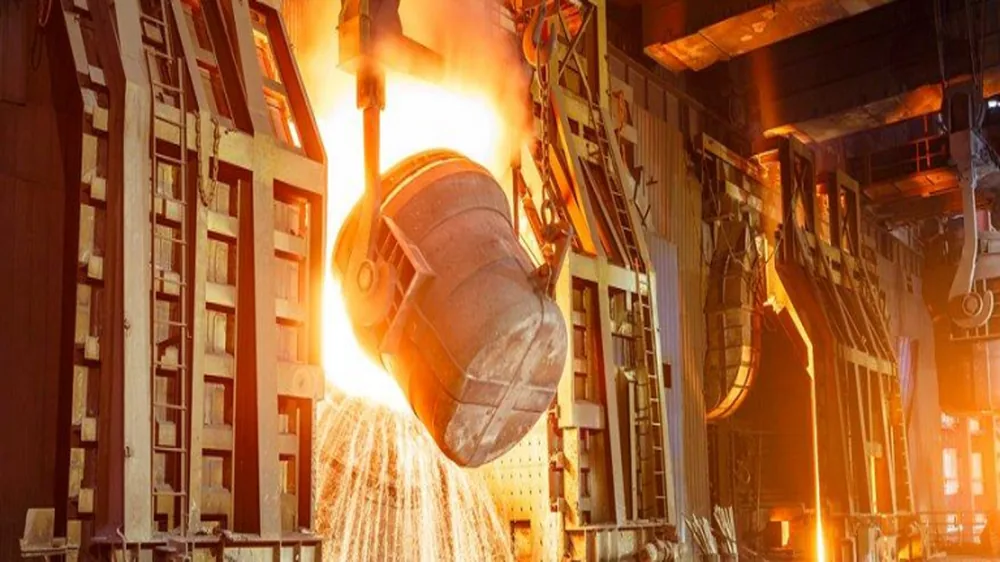
Avrupa Birliği (AB) Komisyonu, son kararıyla Türkiye, Hindistan, Japonya, Tayvan ve Vietnam’dan ithal edilen soğuk çekme yassı çelik ürünlerine anti‑damping vergisi (anti‑dumping duty) getireceğini duyurdu. Bu düzenleme, AB pazarına yönelik çelik ticaretinde adil rekabeti sağlamak amacıyla hazırlanmış olup, beş ülkenin her birine farklı vergi oranları uygulanacak.
Uygulanan Vergi Oranları ve Türkiye’nin Konumu
Komisyonun açıklamasına göre, Türkiye’den ithal edilen çelik ürünlerine %3 ile %7,8 arasında gümrük vergisi getirilecek. Diğer ülkelere uygulanan oranlar ise şöyle: Hindistan %9,5, Japonya %27,9, Tayvan %20,7‑%27 ve Vietnam %16 olarak belirlendi. Bu oranlar incelendiğinde, beş ülke arasında Türkiye’nin en düşük vergi aralığını aldığı görülüyor.
Sektörel Etkiler ve Ekonomik Değerlendirme
Soğuk çekme yassı çelik, otomotiv, beyaz eşya, inşaat ve makine sanayileri gibi yüksek katma değerli sektörlerde kritik bir hammadde olarak kullanılmaktadır. AB’ye ihracat yapan Türk çelik firmaları, yeni vergilerin uygulanmasıyla birlikte maliyet artışıyla karşılaşacak. Özellikle %7,8’ye kadar çıkabilen vergi dilimi, kârlılık oranlarını düşürerek rekabet gücünü zayıflatabilir.
Diğer yandan, Hindistan %9,5, Japonya %27,9 gibi daha yüksek oranlar alırken, AB pazarında Türkiye’nin hâlâ avantajlı bir konumda olduğu söylenebilir. Bu durum, bazı alıcıların Türkiye’den temin etmeye devam etmesini sağlayabilir; ancak verginin getirdiği ek maliyet, fiyat farklılıklarını azaltma riskini beraberinde getiriyor.
Piyasa Beklentileri ve Gelecek Projeksiyonları
AB’nin anti‑damping uygulaması, çelik ihracatçılarının fiyat politikalarını yeniden gözden geçirmesine neden olacak. Uzmanların (haberde adı geçen bir uzman yok) tahminlerine göre, firmalar maliyet artışını absorbe edebilmek için üretim verimliliğini artırma, hammadde tedarik zincirini çeşitlendirme ve AB‑dışı pazarlara yönelme stratejileri geliştirebilir.
AB‑Türkiye ticaretine dair gelecekteki görüşler, yeni vergilerin sadece kısa vadeli bir koruma önlemi olarak algılanıp, uzun vadede ticaret ilişkilerinin yeniden dengelenmesiyle birlikte olası bir indirim ya da muafiyet sürecine yol açabileceği ihtimaline dayanıyor. Ancak bu süreç, AB’nin anti‑damping politikasının ne kadar süreyle devam edeceğine ve çelik sektöründeki küresel arz‑talep dengesine bağlı olarak şekillenecek.
İhracatçılar İçin Stratejik Öneriler
AB’ye çelik ihraç eden firmalar, aşağıdaki adımları değerlendirebilir:
- Fiyatlandırma stratejilerini revize etmek: Vergi oranlarını yansıtacak şekilde yeni fiyat tabloları oluşturmak.
- Üretim verimliliğini artırmak: Enerji ve hammadde tüketimini optimize ederek birim maliyeti düşürmek.
- Pazar çeşitliliğini genişletmek: AB dışındaki bölgelere ihracatı artırarak risk dağılımını sağlamak.
- Kalite ve katma değer odaklı ürün geliştirmek: Düşük vergili rakip ülkelerle kıyaslandığında teknik üstünlük sunmak.
AB‑Türkiye Çelik Ticaretinin Genel Görünümü
AB’nin anti‑damping vergisi, yalnızca bir vergi düzenlemesi değil, aynı zamanda iki taraf arasındaki ticari dengeyi yeniden şekillendirecek bir politika adımıdır. Türkiye’nin %3‑%7,8 aralığındaki oranları, diğer ülkelerle kıyaslandığında daha düşük bir yükümlülük oluştururken, aynı zamanda AB pazarına erişim maliyetinin artacağı gerçeğini de ortaya koyuyor. Bu dinamik, çelik sektörü içinde maliyet yönetimi, pazar stratejileri ve uzun vadeli yatırımların yeniden değerlendirilmesine yol açacak.
Sonuç olarak, AB’nin yeni anti‑damping uygulaması, Türk çelik ihracatçılarının rekabet stratejilerini yeniden yapılandırmasını zorunlu kılıyor. Vergi oranlarının düşük seviyede belirlenmesi, Türkiye’ye bir avantaj sağlasa da, bu avantajın sürdürülebilir olması için sektörün verimlilik ve pazar çeşitliliği konularında atılım yapması kaçınılmaz.
 Tepki Ver