TCMB’den Yeni Enflasyon Stratejisi: Tahmin ve Hedef Ayrımı
 Tepki Ver
Türkiye Cumhuriyet Merkez Bankası (TCMB), enflasyonla mücadelede yeni bir döneme girerek, enflasyon tahmini ve yılsonu enflasyon hedefini birbirinden ayırdı. Bu yeni yaklaşım, piyasaya daha net bir referans noktası sunmayı ve para politikası iletişimini güçlendirmeyi amaçlıyor.
Enflasyon Raporu’nda Ara Hedef Vurgusu
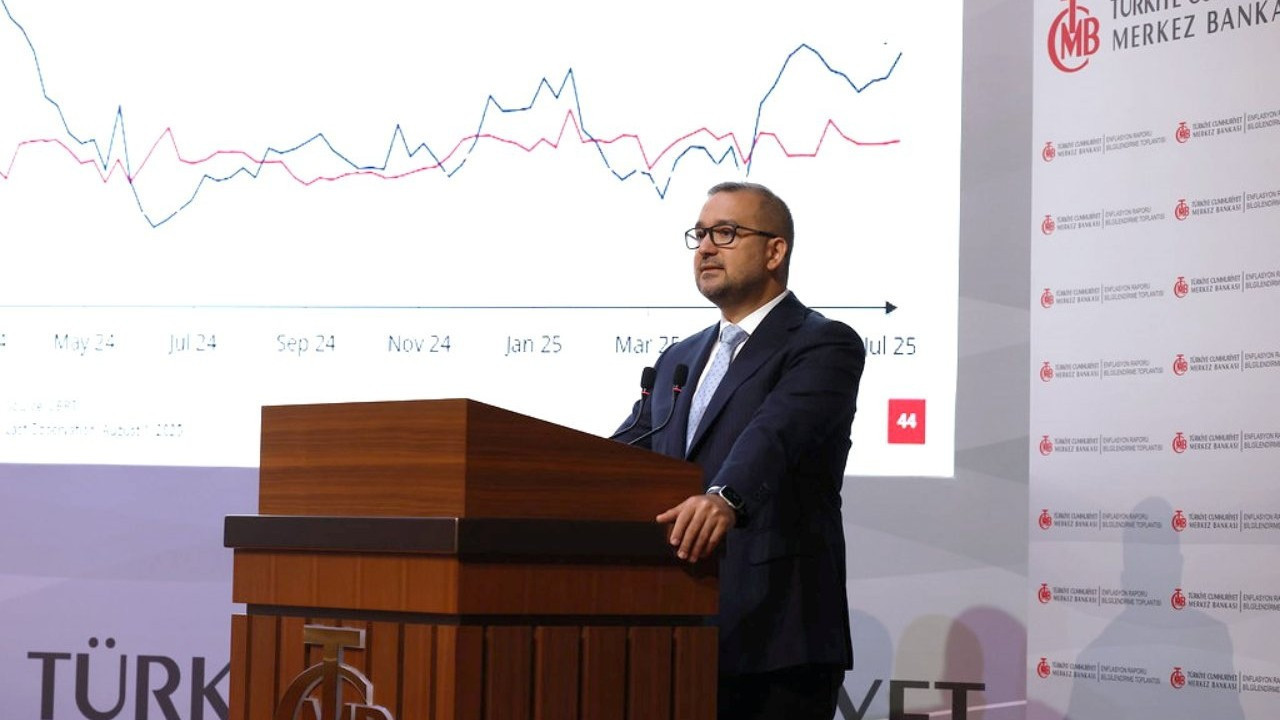
Merkez Bankası Başkanı Fatih Karahan, yardımcıları Cevdet Akçay ve Hatice Karahan ile birlikte yılın üçüncü enflasyon raporunu İstanbul’da kamuoyuna sundu. Raporla birlikte, 2025 yıl sonu enflasyonunun yüzde 25-29 aralığında, 2026 yıl sonu enflasyonunun ise yüzde 13-19 aralığında tahmin edildiği açıklandı.
Başkan Karahan, 2025 için yüzde 24 ara hedefini koruduklarını ve 2026 ile 2027 ara hedeflerini sırasıyla yüzde 16 ve yüzde 9 olarak belirlediklerini ifade etti. Bir önceki enflasyon raporunda 2026 için yüzde 12, 2027 için ise yüzde 8 orta nokta belirlenmişti.
Ara Hedeflerin Önemi ve İşlevi
Fatih Karahan, bundan böyle, veri akışına bağlı olarak revize edilebilecek “enflasyon tahminlerinin” yanı sıra, rapor dönemleri arasında olağanüstü gelişmeler olmadığı sürece değiştirmeyecekleri “ara hedeflere” sahip olacaklarını vurguladı. Ara hedeflerin, orta vadede enflasyonun yüzde 5’e indirilmesi sürecinde, daha kısa vadede ulaşılması taahhüt edilen yıl sonu enflasyon düzeyleri olduğunu belirtti. Karahan, “Bu bağlamda, ara hedefler içsel para politikası patikasını belirlerken referans olarak alınacaktır. Böylece, kontrol ufku içerisinde enflasyonun ara hedeflere yakınsaması sağlanacaktır” dedi.
Küresel belirsizliklerin azalması ve enflasyonun daha düşük seviyelere gelmesiyle tahmin aralığını daralttıklarını belirten Karahan, enflasyon tahminlerinde değişim olması durumunda güncellemenin kaynaklarını paylaşacaklarını, ancak bu iletişimi yılsonu enflasyon gerçekleşmesinin ara hedeften farklılaşması durumunda yapacaklarını vurguladı. Bir farklılaşma olması halinde sapmanın kaynakları, takip eden yılın ilk enflasyon raporunda kamuoyuyla paylaşılacak.
Karahan, 2026 yılı enflasyon ara hedefinin yüzde 16 olarak belirlenmesinin nedenlerini de açıkladı. Daha yüksek gıda fiyatları varsayımının ara hedefi 0,9 puan yukarı çektiğini, enflasyon ana eğilimi ve ataleti 1,9 puan, petrol fiyatı varsayımındaki güncellemeye bağlı olarak da TL cinsi ithalat fiyatları 1,2 puan yukarı yönlü etki yaptığını söyledi.
Sıkı Para Politikası Duruşu Sürecek
Fatih Karahan, dezenflasyon sürecinde, ara hedeflere ulaşmak için sıkı para politikası duruşlarını sürdüreceklerini vurguladı. Para politikasında aldıkları önlemler ve yurt içi talebin dezenflasyonist seviyelerde seyretmesinin kritik önem taşıdığını, atılacak adımların enflasyon gerçekleşmeleri, ana eğilimi ve beklentilerini göz önünde bulundurarak ara hedeflerin gerektirdiği sıkılığı sağlayacak şekilde belirleneceğini belirtti.
Karahan, enflasyonda hem veri oynaklığının hem de belirsizliğin yüksek olduğunu, bu nedenle zaman zaman tahminleri revize etmeleri gerektiğini, ancak tahminle hedefin aynı şey olunca tahminin revize edilmesinin hedefin de revize edildiği anlamına geldiğini ve bunun para politikası iletişimini zorlaştırdığını ifade etti. Bu nedenle, bu toplantıdan başlayarak ikisini ayırmaya karar verdiklerini ve ara hedefleri bu rapordan itibaren belirlediklerini, çok uç gelişmeler olmaması durumunda bunları değiştirmeyi düşünmediklerini dile getirdi.
Enflasyon raporu sunumu ve soru yanıtlarında Merkez Bankası Başkanı Karahan, kesintisiz faiz indirim döngüsü beklentilerini destekleyecek açıklamalar yapmaktan kaçınırken, sıkı para politikası duruşunun ve makroihtiyati önlemlerin uzun süre korunacağına sık sık vurgu yaptı. Merkez Bankası, normalleşme beklentilerinin ve azalan belirsizliklerin katkısıyla ara hedef açıklamasıyla kritik bir adım atarken, 11 Eylül toplantısı ve diğer takip eden toplantılarda da veri odaklı karar almaya devam edecek.
Hizmet Enflasyonu ve Kira Katılığı
Fatih Karahan, hizmet enflasyonu içindeki eğitim ve kira kaynaklı katılıklara dikkat çekti. Geçmişe endeksleme eğiliminin ve fiyat kontrollerinin uygulandığı alanların birikimli etkilerinin görüldüğünü, bunların büyük ölçüde para politikası etki alanı dışında olduğunu, ancak öncü verilerin kira enflasyonunda aşağı eğilimin devam edeceğini gösterdiğini belirtti. Katılıktan kastettiklerinin daha hızlı bir kırılma olduğunu, ancak bunun o kadar hızlı gerçekleşmeyeceğini ve bunu 2026 hedeflerine de yansıttıklarını söyledi.
Karahan, katılıkla ilgili olarak, enflasyonun belirli seviyelerde takılacağına dair yorumların daha önce çok yapıldığını, önceden hızlı bir şekilde düşüşlerin yaşanacağını ancak belirli bir seviyenin altına inilemeyeceğinin konuşulduğunu, şimdi ise parasal sıkılığın yüksek seviyede olması nedeniyle talep koşullarında dengelenmenin devam ettiğini ve bu nedenle kararlılıkla devam edildiği sürece aşılamayacak bir katılık olmadığını ifade etti.
Kredi Politikaları ve TL’ye İlgi
TCMB Başkanı, aylık kredi büyüme limitlerinde bir değişiklik olup olmayacağına ilişkin soru üzerine, kredi büyümesinin dezenflasyon patikasıyla uyumlu seyretmesinin çok önemli olduğunu, ancak büyüme sınırlarının her zaman bağlayıcı olmadığını ifade etti. Beklentilerin hızla değişebildiği dönemlerde çok hızlı bir kredi talebiyle karşı karşıya kalınabileceğini, önlem alınmazsa dezenflasyon sürecinin etkilenebileceğini, bu nedenle bu tür kısıtların kredide aşırı büyüme iştahı olduğu dönemlerde yardımcı olduğunu söyledi. Limitleri hızlı bir şekilde gevşetme yönünde taleplerin olduğunu ancak bunun için erken olduğunu, sadece kredi mevduat fiyatlamalarının etkinliğini artırmak adına ufak değişiklikler yapabileceklerini, ancak limitleri kısa vadede değiştirmeyi düşünmediklerini vurguladı.
Temmuz PPK kararı sonrasında, temmuzun ilk haftasına göre tüketici kredisi faizlerinin ve ticari kredi faizlerinin gerilediğini ifade eden Karahan, mevduat faizlerinin seviyesinin TL’ye geçişi ve tasarrufları desteklemeye devam ettiğini vurguladı. Stopaj artışı devreye girdikten sonra dolarizasyonda artış görmediklerini, TL mevduat payında artış yaşandığını söyledi.
TL mevduat rasyosu hedeflerinin makro ihtiyati çerçevenin önemli bir birleşimi olduğunu kaydeden Karahan, TL mevduat hedefleri tarafında önemli bir süreç olduğunu, bir taraftan indirim yapıldığını ancak bu süreçte riskler de olduğunu, bu sürecin hassas yönetilmesinin sorunsuz bir şekilde gitmesi açısından önemli olduğunu, TL mevduat payının özellikle KKM hedeflerinin kalkacağı bir ortamda bir süre daha devam etmesinin TL tarafındaki algının oturması açısından önemli olduğunu ve bu nedenle kısa vadede böyle bir planlarının olmadığını dile getirdi.
Karahan faiz koridorunun simetrik hale getirilip getirilmeyeceğine yönelik soru üzerine, temel fonlama araçlarının bir hafta vadeli repo oranı olduğunu, ancak konjonktürel gelişmelere göre üst bandı kullanma ihtiyacı ortaya çıkabildiğini, birkaç ay boyunca bunu yaptıklarını ve faydasını da gördüklerini, şu anda kullanmadıklarını ama bunun kendilerine belli anlarda bir esneklik sağladığını, dolayısıyla şu anda ihtiyaçları olmadığını ama bir süre daha esnekliği koruma gerektiğini değerlendirdiklerini, bir süre daha kalacağını söyledi.
Diğer Değerlendirmeler
Merkez Bankası (TCMB) Başkan Yardımcısı Hatice Karahan, konkordato ilan eden firmaların istihdamdaki payının düşük olduğunu ve genel ekonomik görünüme burada bir risk olmadığını değerlendirmediklerini belirtti. Ayrıca, rezerv biriktirme politikalarının dış şoklara karşı dirençli durabilmek için olduğunu ve rezerv yeterliliğini sağlamanın öncelikleri olduğunu ifade etti. Rezervlerde ciddi bir yükselme yeniden başladığını ve göstergeler bağlamında da bazılarında yeterli eşiğin üzerine geçildiğini sözlerine ekledi.
TCMB Başkan Yardımcısı Cevdet Akçay, reel getiriye ilişkin olarak, aylık enflasyonun aşağıya geldikçe reel değerlendirme üzerinde aşağıya doğru baskı devreye girdiğini, enflasyon aşağıya geldikçe geçişkenlik ve kurdan enflasyona geçişkenliğin azaldığını, dolayısıyla aşağıya doğru baskının daha da arttığını belirtti. Gelecek dönemde bu oynaklığın ve düzeyinin de azalacağı bir dönem olacağını beklediklerini, sıkı para politikasının önümüzdeki dönemde devrede olacağını ve geçmişte görülen reel değerlenmelerin şimdi görülmeyecek olmasının herhangi bir problem teşkil etmeyeceğini düşündüklerini kaydetti.
 Tepki Ver