

Erken Seçim Belirtileri ve Orta Vadeli Program’da Bütçe Kalemlerine Yansımaları


 Tepki Ver
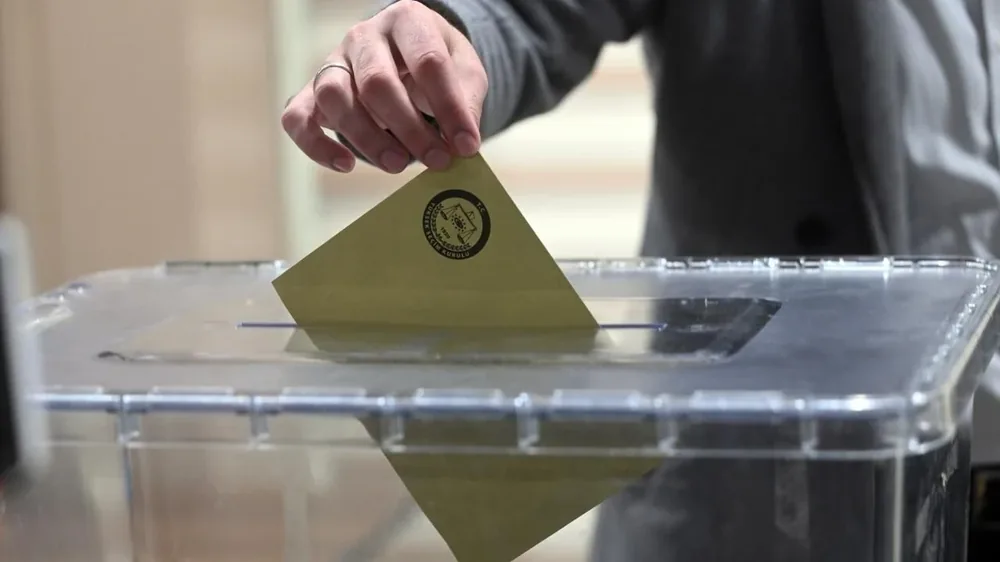
Son dönemde sıkı para politikasının sınırlı da olsa gevşemesine yönelik açıklamalar ve Cumhurbaşkanı Recep Tayyip Erdoğan’ın yaklaşan seçimden başarıyla çıkılacağı temennisi, ekonomi ve siyaset çevrelerinde erken seçim tartışmalarını yeniden alevlendirdi. Geçtiğimiz hafta yayımlanan Orta Vadeli Program (OVP) ise 2027 yılında neredeyse kesin bir şekilde gerçekleşmesi beklenen seçime hazırlıkların sinyallerini taşıyor. Birçok ekonomist, OVP’de yer alan makroekonomik büyüklükleri seçim habercisi olarak nitelendiriyor.
Erken Seçim Tartışmalarının Yeniden Alevlenmesi
Erken seçim konusunun gündeme gelmesinde iki temel unsur etkili oldu. Birincisi, sıkı para politikası çerçevesinde sınırlı bir gevşeme yönünde alınan önlemler; ikincisi ise Cumhurbaşkanı’nın seçim başarısı temennisidir. Bu iki faktör, politika yapıcıların ve yatırımcıların gözlerini 2027 yılına çevirmesine neden oldu. OVP’de yer alan bütçe kalemlerindeki belirgin artışlar, devlet harcamalarının seçim sürecine hazırlık amacıyla yönlendirildiği izlenimini güçlendiriyor.
Bütçe Kalemlerindeki Öne Çıkan Artışlar
Sermaye Transferi
Merkezi yönetim bütçesinin, kişi ve kurumlara bina, ulaşım aracı, makine‑demirbaş gibi sermaye niteliğindeki harcamaları karşılamak amacıyla yaptığı “sermaye transferi” kaleminde %130 artış öngörülüyor. 2025 yılı için 360 milyar lira olarak belirlenen bu kalemin 2026’da 325 milyar lira seviyesine gerilemesi planlanırken, 2027’de 750 milyar lira seviyesine ulaşması bekleniyor. Takip eden yıl ise 408 milyar lira seviyesine düşmesi öngörülüyor.
Cari Transfer
Devletin hibe niteliğindeki karşılıksız ödemelerini içeren “cari transfer” kalemi, 2026’da %45,3 artışla 10 trilyon 240 milyar lira seviyesine çıkacak. Bu artış, bir önceki yıl %30,2’lik artışın ardından gerçekleşecek. 2028’de artış oranı %19,1’e gerileyecek. Cumhurbaşkanı Yardımcısı Yılmaz, sağlık harcamalarında %43, sosyal konut harcamalarında ise %150 artış öngördüğünü duyurdu.
Devlet Yatırımları ve Mal‑Hizmet Alımları
Devletin doğrudan yürüttüğü sabit sermaye yatırımlarını kapsayan “sermaye giderleri” kalemi ise sadece %3,8 artacak. Bunun aksine, bütçenin “mal ve hizmet alımı” kalemi %44,4 oranında artarak 2 trilyon 184 milyar lira seviyesine ulaşacak.
Yedek Ödenek ve Faiz Dışı Harcamalar
Ödenek yetersizliği veya öngörülmeyen harcamalar için ayrılan yedek ödenek miktarı 2027’de 541,6 milyar lira olarak belirlendi; 2028’de 638 milyar lira, 2029’da ise 725 milyar lira seviyelerine yükselmesi planlanıyor. Faiz dışı harcamalar ise %38,3 artışla 16 trilyon 835 milyar liradan 23 trilyon 298 milyar liraya çıkacak. Faiz harcamaları da %40,7 artışla 2 trilyon 824 milyar liradan 3 trilyon 975 milyar liraya yükselecek.
Agrikültür Destekleri ve Emekli Aylıkları
Resmi Gazete’de yayımlanan Cumhurbaşkanı Kararı ile 2025‑2027 yılları arasındaki tarımsal destekler güncellendi. Bitkisel üretimde 2026 yılı için dekara 310 lira olan katsayı değeri 367 liraya çıkarıldı; bu da destek tutarının 2025’e göre %50,4 artması anlamına geliyor. Küçükbaş ve büyükbaş hayvancılık destekleri ise %43 oranında artırıldı.
Hazine ve Maliye Bakanı Mehmet Şimşek, AK Parti MKYK’da yaptığı sunumda en düşük emekli aylıklarıyla ilgili bir çalışma başlatıldığını duyurdu. Bu çalışma, en düşük aylığın doğrudan yükseltilmesi yerine “aile gelir sigortası” gibi belirli bir gelirin garanti edilmesi esasına dayalı olacak.
Ekonomik ve Sektörel Etkiler
Bu bütçe değişiklikleri, hem kamu hem de özel sektörde likidite akışını önemli ölçüde değiştirecek. Sermaye transferindeki yüksek artış, inşaat ve makine‑demirbaş sektörlerinde talep artışına yol açabilir. Cari transferdeki büyük artış ise sosyal yardımlar ve sağlık‑konut harcamalarını destekleyerek hanehalkı tüketimini canlandırabilir. Ancak, faiz dışı harcamalardaki ciddi artış, devlet borç yükünün yükselmesine ve uzun vadeli mali sürdürülebilirlik tartışmalarını beraberinde getirebilir.
Uzmanların OVP’deki makroekonomik büyüklükleri “seçim habercisi” olarak nitelendirmeleri, önümüzdeki yıllarda politika belirsizliğinin artabileceği yönündeki beklentileri pekiştiriyor. Yatırımcıların bu sinyalleri yakından izleyerek, risk yönetimi ve portföy dağılımı stratejilerini buna göre şekillendirmeleri önem taşıyor.
Özetle, Orta Vadeli Program’da öngörülen bütçe kalemlerindeki artışlar, 2027 seçimlerine yönelik hazırlıkların bir göstergesi olarak yorumlanıyor. Hem kamu harcamalarının hem de özel sektör yatırımının yönlendirileceği bu süreç, ekonomik dinamiklerde belirgin bir hareketlilik yaratabilir.
 Tepki Ver


