Goldman Sachs’tan 2026‑2027 Brent Petrol Fiyat Tahmini ve Orta Doğu Arz Analizi
 Tepki Ver
Brent Petrol Fiyat Beklentileri
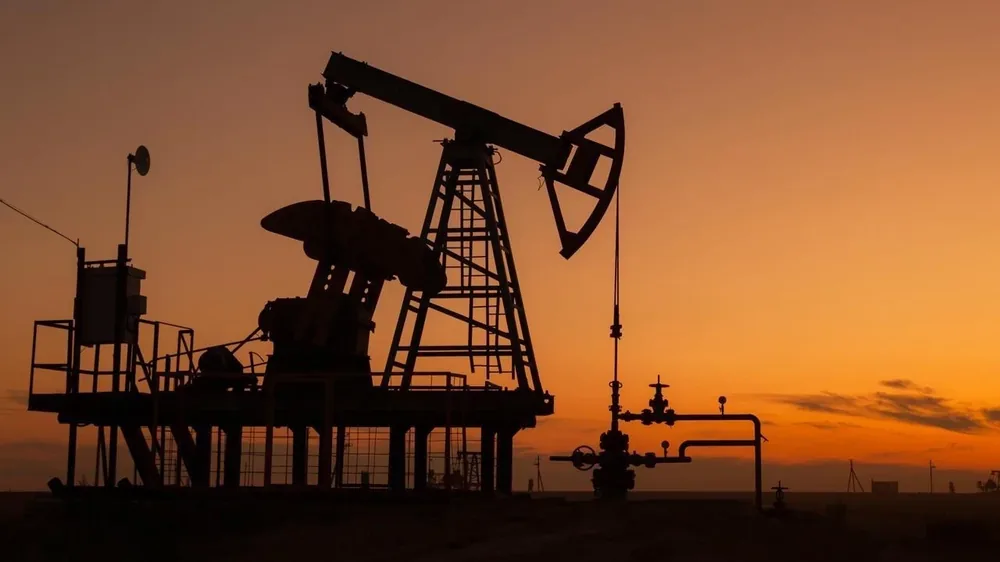
Goldman Sachs Research, Orta Doğu’dan petrol arzının kademeli toparlanmasını temel alarak, Brent ham petrol fiyatlarının önümüzdeki yıllarda gerileme eğiliminde olacağını öngörüyor. Daan Struyven (Emtia Araştırmaları Eş Başkanı ve Petrol Araştırmaları Başkanı), Brent’in Aralık 2026’da varil başına 90 dolar seviyesinde işlem göreceğini ve bu tahminin daha önceki 85 dolar beklentisinin üzerinde olduğunu belirtiyor. 2027 yılı ortalaması ise 80 dollar olarak projekte ediliyor.
ICE borsasında işlem gören vadeli sözleşmeler de bu beklentiyi destekliyor: Mart 2027 kontratı 101,53 dolar/varil, Haziran 2027 kontratı 95,62 dolar/varil ve Kasım 2027 kontratı 87,88 dolar/varil** seviyelerinde kapanmıştı.
Orta Doğu Petrollerinin İhracat Dinamiği
Çatışmanın başlangıcından sonra Orta Doğu’dan petrol arzı geçici bir darbe almış olsa da, ihracatçılar beklentilerin ötesinde hızlı bir uyum sağladı. Goldman Sachs, Basra Körfezi’nden petrol ihracatının Eylül sonundan bu yana 2025 ortalaması civarına geri döndüğünü öngörüyor. Bu tahmine, tankerlerin transponderlerini kapatarak “karanlık” ihracat olarak tahmin edilen günlük yaklaşık 4 milyon varil** de dahil edildi.
Küresel Arz‑Fazlası ve Talep Eğilimleri
Goldman Sachs’ın temel senaryosuna göre, küresel ham petrol ve diğer sıvı yakıt piyasası 2026’nın dördüncü çeyreğinde ve 2027’de **arz fazlasına** dönerek fiyat gerilemesinin temel nedeni haline gelecek. 2026’nın üçüncü çeyreğinde arz açığı günlük 7,2 milyon varil** iken, eylülde bu rakam 0,3 milyon varile** gerilemiş durumda.
Arz fazlasının oluşmasında Basra Körfezi dışındaki üretim artışı, küresel talebin düşüşü ve 2025’ten itibaren devreye giren arz fazlası faktörleri etkili oldu. Küresel petrol talebi, eylül 2026’da 2025 ortalamasına göre günlük 1,3 milyon varil** azaldı. Özellikle Çin, Orta Doğu ve OECD Asya ülkelerinde talebin daralması belirgin.
Goldman Sachs, 2026’nın üçüncü çeyreğinde küresel petrol talebinin yıllık bazda günlük 3,3 milyon varil** gerilediğini ve bu gerilemenin büyük kısmının savaşın yol açtığı şok olmadan gerçekleşebilecek senaryoya kıyasla günlük yaklaşık 4 milyon varil** daha düşük olduğunu vurguluyor. Bu farkın %80’i 2027’nin dördüncü çeyreğine kadar kapanacak, talep üzerindeki etkisi ise günlük 0,7 milyon varil** seviyesine gerileyecek.
Risk Primi ve Piyasa Etkileri
Fiziki petrol fiyatlarının hâlâ yüksek kalmasının nedeni, arz kesintisi riskleri ve küresel stokların rekor düşük seviyelere yakın seyretmesi. Struyven, İran ya da Husi gruplarının limanlar, boru hatları ve petrol sahaları dahil olmak üzere bölgedeki petrol altyapısını hedef alabileceğini belirtiyor. Bu bağlamda Goldman Sachs, Brent spot fiyatlarında **adil değerin üzerinde yaklaşık 25 dolar** risk primi bulunduğunu tahmin ediyor.
Portföy yöneticileri, petrolü hisse ve tahvil piyasalarındaki risklere karşı koruma aracı olarak daha fazla kullanıyor; bu da fiyatları destekleyen bir başka unsur olarak değerlendiriliyor.
Gelecek Projeksiyonları ve Stratejik Çıkarımlar
Petrol şokunun özellikle Çin’de elektrikli araç (EV) ve kamyon kullanımını hızlandırdığı, bu da kalıcı davranış değişikliklerine yol açtığı belirtiliyor. Bu durum, uzun vadede petrol talebinin yapısal olarak daha düşük seviyelere inebileceğine işaret ediyor.
Sonuç olarak, Goldman Sachs’ın analizine göre, Orta Doğu’dan gelen arz iyileşmesi, küresel arz fazlası beklentileri ve risk primindeki azalma, 2026‑2027 döneminde Brent petrol fiyatlarının gerilemesine zemin hazırlıyor. Ancak bölgesel çatışmaların yeniden alevlenmesi riski, fiyatların tahmin edilenin üzerinde kalmasına yol açabilir; bu sebeple yatırımcıların risk yönetim stratejilerini dikkatli bir şekilde revize etmeleri öneriliyor.
 Tepki Ver