

AB’de Petrol ve Enerji Şirketlerine Ek Vergi Gündemi: Altı Ülkenin Ortak Adımı ve Teknik İnceleme Süreci


 Tepki Ver
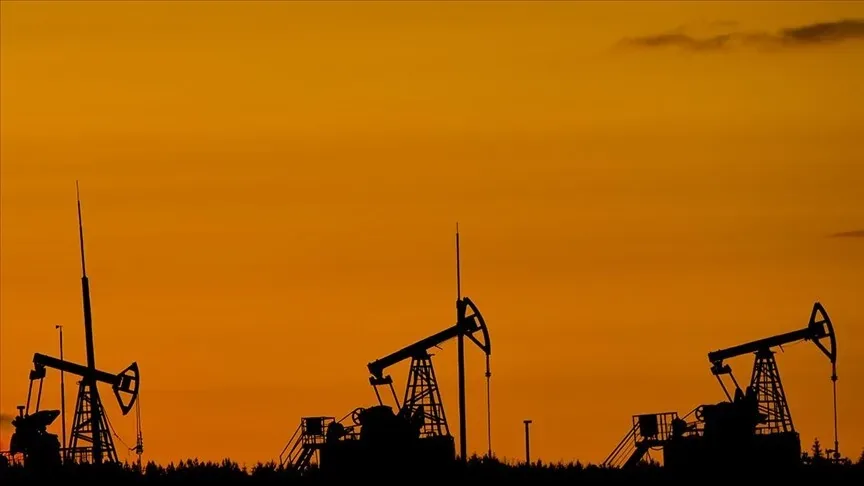
Avrupa Birliği (AB), enerji ve petrol şirketlerinin olağanüstü kârlarına yönelik ek vergi uygulaması konusunu resmi bir teknik değerlendirme sürecine taşıdı. Bu adım, Almanya öncülüğündeki altı AB ülkesinin girişimiyle 9 Ekim’de Lüksemburg’da düzenlenen maliye bakanları toplantısında karara bağlandı. Henüz vergi oranı, uygulama takvimi ve yasal çerçeve netleşmemiş olsa da, sürecin başlatılması bölgesel enerji politikalarının yönünü değiştirebilir.
AB’nin Teknik İnceleme Süreci
Toplantı sonrasında Avrupa Komisyonu, enerji şirketlerinin “olağanüstü kazançları” üzerine farklı vergilendirme modellerini incelemek üzere bir çalışma grubu kurdu. Çalışma grubunun görevi, mevcut ulusal düzenlemeleri karşılaştırmak, olası ortak bir vergi çerçevesi tasarlamak ve üye ülkelere teknik destek sağlamaktır. Bu çerçevede, AB genelinde uygulanabilecek ortak bir sistem mi yoksa her ülkenin kendi mevzuatı içinde hareket etmesi mi daha uygun olacağı değerlendirilecek.
Üye Ülkelerin Talepleri ve Ortak Mektup
Almanya, İtalya, İspanya, Polonya, Portekiz ve Avusturya, enerji fiyatlarındaki artışların petrol şirketlerine sağladığı “olağanüstü kazançların” ek vergiye tabi tutulmasını talep ediyor. 21 Ağustos’ta AB Konseyi dönem başkanlığını yürüten İrlanda’ya gönderilen ortak mektup, bu talebi AB genelinde değerlendirilmesi için resmi bir çağrı niteliğinde. İrlanda Maliye Bakanı ve AB Konseyi dönem başkanı temsilcisi Simon Harris, önerinin kapsamlı bir teknik incelemeden geçirileceğini ve Avrupa Komisyonu ile koordineli çalışılacağını duyurdu.
Vergilendirme Yetkisi Üzerindeki Tartışma
Ek verginin hayata geçirilmesinde en kritik konulardan biri, vergilendirme yetkisinin nasıl paylaşılacağıdır. Avrupa Komisyonu Ekonomiden Sorumlu Üyesi Valdis Dombrovskis, bu tür kazançların vergilendirilmesinde “üye ülkelerin daha uygun bir konumda” olduğunu belirterek, her ülkenin kendi ulusal mevzuatı çerçevesinde hareket etmesi gerektiğini savunuyor. Buna karşılık, altı ülke AB genelinde geçerli bir ortak sistem talep ediyor. Çok uluslu şirketlerin birden fazla ülkede faaliyet göstermesi, hangi gelirlerin vergilendirileceği ve elde edilen verginin ülkeler arasında nasıl dağıtılacağı konularını karmaşık hâle getiriyor.
2022 Enerji Vergisi Deneyimi
AB, 2022’de benzer bir adım atarak enerji şirketlerinin “olağanüstü kazançları” üzerinden %33 asgari oranla ek vergi uygulamıştı. Rusya’nın Ukrayna’ya saldırısının ardından enerji fiyatları sert yükseldi; bu durum petrol, doğal gaz, kömür ve rafineri sektörlerini kapsayan geçici bir dayanışma katkısı olarak değerlendirildi. Düzenleme, şirketlerin 2022‑2023 yıllarındaki vergilendirilebilir kârının, 2018‑2021 dönemindeki yıllık ortalama kârını %20 aşan kısmını hedef alıyordu. Toplanan gelir, artan enerji maliyetleriyle mücadele eden hanehalkı ve işletmelere destek sağlamak amacıyla kullanıldı. Ancak uygulama “geçici” nitelikte olduğu için farklı ülkelerde farklı sonuçlar ortaya çıktı ve bu deneyim yeni teknik inceleme sürecinde göz önünde bulundurulacak.
Uluslararası Kârların Vergilendirilmesi
Çalışma grubunun bir diğer odak noktası, çok uluslu petrol şirketlerinin AB dışındaki faaliyetlerinden elde ettikleri gelirlerin de vergilendirme kapsamına alınıp alınmayacağı. Şirketlerin farklı ülkelerde yürüttükleri üretim, rafineri ve ticaret operasyonları, toplam kazanç ile tek bir ülkedeki vergi tabanını ayrıştırıyor. Bu nedenle, yeni düzenlemenin uluslararası vergi anlaşmaları, çifte vergilendirmeyi önleme mekanizmaları ve mevcut ulusal vergi yükümlülükleriyle uyumlu olması zorunlu. Henüz hangi şirketlerin, hangi faaliyetlerinin vergilendirileceği netleşmediği için süreç ilerledikçe bu konulara dair daha ayrıntılı değerlendirmeler yapılacak.
Enerji Şirketlerine Ek Verginin Tüketiciye Yansımaları
Altı ülkenin girişimi, yükselen enerji fiyatlarının tüketiciler ve işletmeler üzerindeki baskısını hafifletmeyi hedefliyor. Ancak ek verginin doğrudan benzin ve motorin fiyatlarını düşürmesi beklenmiyor; vergiden elde edilen gelirlerin hangi destek mekanizmalarına yönlendirileceği, fiyat üzerindeki nihai etkisini belirleyecek. Türkiye’nin bu AB vergisine doğrudan tabi olmaması öngörülse de, Avrupa enerji piyasalarındaki maliyet değişikliklerinin uluslararası petrol ticareti üzerinden dolaylı etkileri olabileceği belirtiliyor.
İleriye Yönelik Beklentiler ve Riskler
Çalışma grubunun raporu ne zaman tamamlanacağı hâlâ belirsiz. Olası bir ortak vergi modelinin geliştirilmesi, hem vergilendirme yetkisinin paylaşımı hem de uluslararası vergi düzenlemeleriyle uyum açısından ciddi müzakereler gerektirecek. Üye ülkeler arasında Fransa gibi bazı devletlerin “gerekçeleri anlaşılır bulduğu” ancak uygulama konusundaki çekincelerini dile getirdiği görülüyor. Sonuç olarak, teknik inceleme sürecinin sonunda ortak bir vergi oranı ya da uygulanma takvimi açıklanmazsa, her ülke kendi ulusal düzenlemesini sürdürmeye devam edebilir.
AB’nin enerji şirketlerine yönelik bu yeni vergi gündemi, bölgesel enerji politikalarının ve kamu finansmanının şekillenmesinde kilit bir rol oynayabilir. Önümüzdeki aylarda yapılacak teknik değerlendirmeler, hem enerji piyasalarının istikrarını hem de tüketicilerin maliyet yükünü doğrudan etkileyen kararların temelini oluşturacak.
 Tepki Ver


